

水槽の水漏れ、保険で払える?階下・自分の部屋・賃貸で分かれる補償の境目

こんにちは。THE AQUA LAB、運営者の所長です。
マンションやアパートで水槽を置いていると、もし水が漏れて下の階まで濡らしてしまったら、保険で何とかなるのかな、と一度は気になりますよね。水槽の水漏れと保険の関係は、火災保険に入っていれば全部大丈夫、というほど単純ではなくて、どこまでが補償されるのか分かりにくいのが正直なところかなと思います。
実は、水槽の水漏れで使える保険は「誰の、何が濡れたか」で分かれます。階下の部屋や家財を濡らしたなら個人賠償責任保険、自分の部屋の床や家財なら火災保険(ただし水槽の漏れが「水ぬれ」に当たるかは契約しだいで、破損・汚損の補償で相談することもあります)、賃貸で借りている部屋そのものなら借家人賠償責任、という具合です。さらに、地震が原因の水漏れ、魚や水草そのものの損害、劣化した水槽本体の買い替えは、対象外になりやすい部分でもあります。
この記事では、マンションや賃貸のアパートで水槽を置いている方に向けて、火災保険と家財保険、個人賠償責任保険、借家人賠償責任の役割分担を、損害保険会社と日本損害保険協会の公開資料をもとに早見表で整理します。地震で水槽が割れて階下へ漏水したケースの実際の紛争事例、保険証券で確かめたいポイント、水漏れが起きた日の連絡と書類の残し方まで順番にまとめました。
- 水槽の水漏れで使う保険を、被害の相手ごとに分けた早見表
- 階下への賠償、自分の部屋、賃貸の部屋で補償が分かれる理由
- 地震・魚や水草・劣化した水槽本体など対象外になりやすい損害
- 保険証券の確認ポイントと、水漏れが起きた日の手順
水槽の水漏れで使える保険は、濡れた物と相手で決まる
先に結論を言うと、水槽の水漏れでどの保険が使えるかは、濡れた物が誰のものかでほぼ決まります。階下の住人の天井や家財なら個人賠償責任保険、自分が持っている建物や家財なら火災保険、借りている部屋なら借家人賠償責任、と受け持ちが分かれていて、1つの保険がまとめて面倒を見てくれるわけではありません。この章では、まず被害の相手ごとの早見表で全体を見渡してから、階下への賠償、自分の部屋と家財、賃貸の部屋、水槽本体と生き物、地震や故意が原因のケースの順に、ひとつずつ境目を確かめていきます。保険の内容は会社や商品、加入した時期で変わるので、ここでの整理はあくまで一般的な目安として読んでください。マンションでも一戸建てでも、持ち家でも賃貸でも、考え方の出発点は同じです。
被害の相手ごとに使う保険を早見表で整理
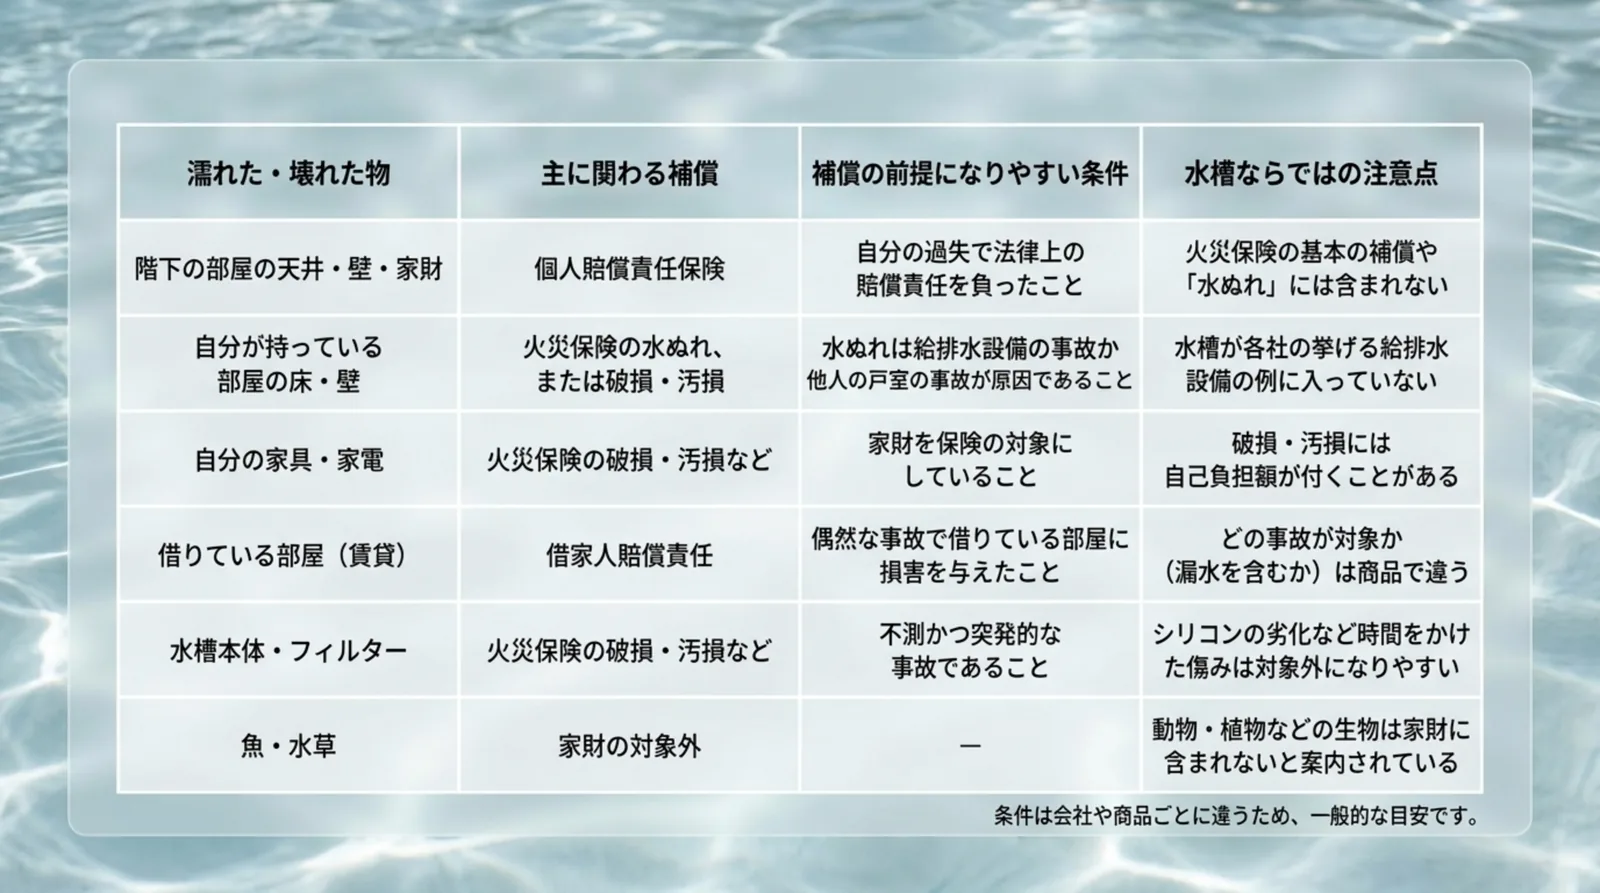
水槽から水が漏れたときに起きうる損害を、濡れた物ごとに分けて並べると次のようになります。東京海上日動・三井住友海上・ソニー損保のFAQや解説、日本損害保険協会の損害保険Q&Aで示されている役割分担を、水槽の場面に当てはめて整理したものです。細かな条件は会社や商品ごとに違うので、表は考え方の地図として使ってください。
| 濡れた・壊れた物 | 主に関わる補償 | 補償の前提になりやすい条件 | 水槽ならではの注意点 |
|---|---|---|---|
| 階下の部屋の天井・壁・家財 | 個人賠償責任保険(火災保険などの特約が多い) | 自分の過失で法律上の賠償責任を負ったこと | 火災保険の基本の補償や「水ぬれ」には含まれない |
| 自分が持っている部屋の床・壁 | 火災保険(建物)の水ぬれ、または破損・汚損 | 水ぬれは給排水設備の事故か他人の戸室の事故が原因であること | 水槽が各社の挙げる給排水設備の例に入っていない |
| 自分の家具・家電 | 火災保険(家財)の水ぬれ、または破損・汚損 | 家財を保険の対象にしていること | 破損・汚損には自己負担額(例:5万円)が付くことがある |
| 借りている部屋(賃貸) | 借家人賠償責任(火災保険の特約) | 偶然な事故で借りている部屋に損害を与えたこと | どの事故が対象か(漏水を含むか)は商品で違う |
| 水槽本体・フィルター | 火災保険(家財)の破損・汚損 | 不測かつ突発的な事故であること | シリコンの劣化など時間をかけた傷みは対象外になりやすい |
| 魚・水草 | 東京海上日動・ソニー損保などは家財の対象外と案内 | ― | 動物・植物などの生物は家財に含まれないと案内されている |
表の中で一番大事なのは、上の2行の違いです。階下の部屋への損害は「他人への賠償」なので個人賠償責任保険の受け持ちで、火災保険の本体ではありません。東京海上日動のFAQでも、火災保険の基本の補償では階下への損害賠償は補償されず、賠償の補償が必要なら個人賠償責任補償特約をあわせて契約するよう案内されています(東京海上日動のFAQ「階下へ水漏れしてしまった場合の相手への損害賠償も補償されますか?」)。
反対に、自分の部屋の床や家財の損害は「自分の物の損害」なので、火災保険の水ぬれや破損・汚損といった補償の受け持ちです。ソニー損保の支払事例でも、トイレの配管からの水漏れで階下の天井にシミができたケースについて、階下への賠償は個人賠償責任補償特約で支払い、自宅の損害は「水ぬれ、外部からの物体の衝突など」を付けていた場合に補償すると、はっきり分けて説明されています。この事例で支払われた保険金は階下の天井クロスの修理費用等で48,400円でしたが、実際の支払いは契約内容によって異なるとされているので、金額は一例として見てください。
つまり、水槽の水漏れに備えるには、火災保険に入っているかどうかだけでなく、個人賠償責任の特約が付いているか、水ぬれや破損・汚損の補償が付いているか、賃貸なら借家人賠償責任が付いているかを、それぞれ確かめる必要があるということです。ここから先の各見出しで、それぞれの境目をもう少し詳しく見ていきます。
階下への水漏れは個人賠償責任保険で備える
水槽から漏れた水が床を伝って下の階の天井や家財を濡らしてしまったとき、頼りになるのは個人賠償責任保険です。日本損害保険協会の損害保険Q&Aでは、個人賠償責任保険を、個人の住宅の管理や日常生活が原因で他人の身体や物に損害を与え、法律上の損害賠償責任を負ったときの損害を補償する保険と説明しています。補償の対象になる事故例のひとつに、マンションの自宅の風呂場からの水漏れで階下の戸室の家財に損害を与えたケースが挙げられていて、水回りの漏水は典型的な場面のひとつです(出典:日本損害保険協会『損害保険Q&A 問92』)。
同じQ&Aによると、保険金の対象になるのは、被害者に支払う損害賠償金(修理費など)と、弁護士費用や訴訟・調停などにかかる費用です。保険が受け持つのは「法律上の損害賠償責任」で、その中心は民法709条の不法行為責任、つまり故意または過失で他人に損害を与えた場合の責任だと解説されています。故意による損害には保険金が支払われないので、実際に補償の対象になるのは過失による事故ということになります。三井住友海上のFAQでも、被保険者の過失によって階下へ水漏れの損害を与えた場合の相手への賠償が、個人賠償の補償で可能になると書かれています。
単独の保険より「特約」で入っていることが多い
個人賠償責任保険は単独でも契約できますが、日本損害保険協会の解説では、火災保険や傷害保険、自動車保険などの特約として契約する場合が多いとされています。一例として、保険金額を1億円にしても年間の保険料は数千円程度の場合がある、という説明もあり、付けやすい補償のひとつです。補償の上限は商品ごとに決まっていて、たとえばソニー損保の火災保険の個人賠償責任補償特約は1回の事故につき3億円までと案内されています。
補償される人の範囲も確かめておきたいところです。協会の解説では、被保険者は「生計を共にする同居の親族」が基本で、世帯主が契約していれば同居の子どもが起こした事故も対象になるとされています。家族の誰かが水槽の世話をしている場合でも、家族のだれかの契約に特約が付いていれば対象になりうるということです。
一方で、同じ解説には「被保険者と同居の親族に対する損害賠償責任」は支払われない、という項目もあります。二世帯住宅で親の部屋を濡らした、といったケースは、住まい方が「同居」に当たるかどうかしだいで、個人賠償責任保険では扱われない可能性があるので覚えておいてください。どこまでが対象になるかの最終的な判断は契約先の保険会社に確認するのが確実です。
自分の部屋の床や家財は火災保険の補償で見る
水槽の水漏れで自分の部屋のフローリングが傷んだり、水槽台の下に置いていた家電が壊れたりした場合は、火災保険の出番です。ここで注意したいのが、火災保険の「水ぬれ」の補償には条件が付いていることです。
東京海上日動のFAQでは、給排水設備事故の水濡れ等を、給排水設備に生じた事故、または被保険者以外の人が占有する戸室で生じた事故に伴う漏水や放水などによる水濡れで保険の対象に生じた損害、と定義しています。ソニー損保やあいおいニッセイ同和損保の水ぬれの説明も同じ趣旨です。どんな設備が給排水設備に当たるかについては、東京海上日動の解説記事が、水道管や排水管、貯水タンク、給湯ボイラー、トイレの水洗用設備、スプリンクラーなどを例に挙げています。
水槽は「給排水設備」の例に挙がっていない
ここが水槽ならではの悩ましいところで、今回確認した各社の説明では、給排水設備の例に水槽は入っていませんでした。三井住友海上の水ぬれ補償の案内では、保険金を支払わない例として「風呂の水があふれ、水びたしになった」ケースを挙げ、給排水管の破損を伴わない損害は対象外としています。水槽からの漏れがこの考え方に近いのか、別の扱いになるのかは、契約先の約款と保険会社の判断になります。水ぬれの補償に入っていれば水槽の漏れも当然に対象になる、とは考えないほうが安全です。
水ぬれの条件に当たらない場合でも、「破損・汚損」の補償(不測かつ突発的な事故の補償)を付けていれば、扱われる余地があります。三井住友海上のFAQでは、破損・汚損等を不測かつ突発的な事故と説明し、液晶テレビを誤って落として壊した、パソコンに誤ってコーヒーをこぼした、といった例を挙げています。水槽を移動中にぶつけて割ってしまい床と家電が濡れた、といった突発的な事故は、こちらで相談することになるかもしれません。
ただし、破損・汚損には自己負担額(免責金額)が付いていることが多い点も知っておきたいところです。同じFAQでは、同社の「GKすまいの保険」の2022年10月以降に始まった契約について、ほかの事故の自己負担額を0万円・1万円・3万円のどれにしていても、破損・汚損等の事故には5万円を適用すると案内されています。ソニー損保の解説でも、破損・汚損には通常5万円などの免責金額が設定されていて、免責金額以下の損害では補償を受けられないと説明されています。床の小さなシミ程度では、自己負担額を下回って保険を使えない場合もあるということです。
賃貸の部屋の損害は借家人賠償責任の出番
賃貸のマンションやアパートでは、部屋そのもの(床や壁、天井)は大家さんのものです。ここを水槽の水漏れで傷めてしまうと、自分の物の損害ではなく「大家さんへの賠償」の問題になり、関わってくるのは借家人賠償責任の補償です。ただし、漏水による部屋の損害が対象に入るかどうかは、加入している商品の中身しだいという点を先に押さえておいてください。
東京海上日動の解説では、賃貸住宅では一般的に「家財補償」「借家人賠償責任・修理費用補償特約」「個人賠償責任補償特約」の3つを契約するとしていて、借家人賠償責任・修理費用補償特約は、偶然な事故で借りている部屋に損害が生じた場合に、貸主に対する法律上の賠償費用や貸主との契約に基づいて修理した費用を補償するものと説明しています。この特約を付けることが賃貸契約の条件になっていることも少なくない、とも書かれています。
同社の別の解説記事では、自宅内で給排水設備の破損によって漏水が起きた場面について、賃貸物件に住んでいて自分の過失で借りている建物や戸室に漏水の損害を与えた場合、その部分の損害は借家人賠償責任保険、または所有者(賃貸人)の火災保険の水濡れ補償で補償可能となる、と整理されています。これは給排水設備の事故を前提にした整理なので、水槽からの漏れが同じように扱われるかは、契約先に確認が必要です。
借家人賠償では階下の住人への賠償は扱わない
混同しやすいのが、借家人賠償責任と個人賠償責任の違いです。ソニー損保の解説では、借家人賠償責任保険は物件の持ち主以外に対する賠償事故を補償しないとしたうえで、マンションで洗濯機から漏水して下の部屋の人から賠償請求をされた、といった事故に備えるには個人賠償責任補償特約が必要だと説明しています。賃貸で水槽を置いているなら、借りている部屋の分は借家人賠償責任、階下の住人の分は個人賠償責任、と2つそろっているかを確かめてください。
もうひとつ、借家人賠償責任でどんな事故が対象になるかは、資料によって説明が違います。東京海上日動は「偶然な事故」と説明していますが、日本損害保険協会の火災保険のQ&Aでは、借家人賠償責任保険(補償特約)を、借家人の責めに帰すべき火災、破裂・爆発等で借用戸室に損害を与えたときの損害賠償責任を補償する特約と説明していて、例に挙がっているのは火災や爆発です。入居時に不動産会社の指定で入った保険の場合は、漏水による部屋の損害が対象に入っているかを、保険証券や重要事項説明書で一度見ておくと安心です。
水槽本体と魚・水草は補償されにくい
水槽をやっている方が一番気になるのは、水槽そのものや中の魚、水草がどうなるのか、かもしれません。ここは期待しすぎないほうがいい部分です。
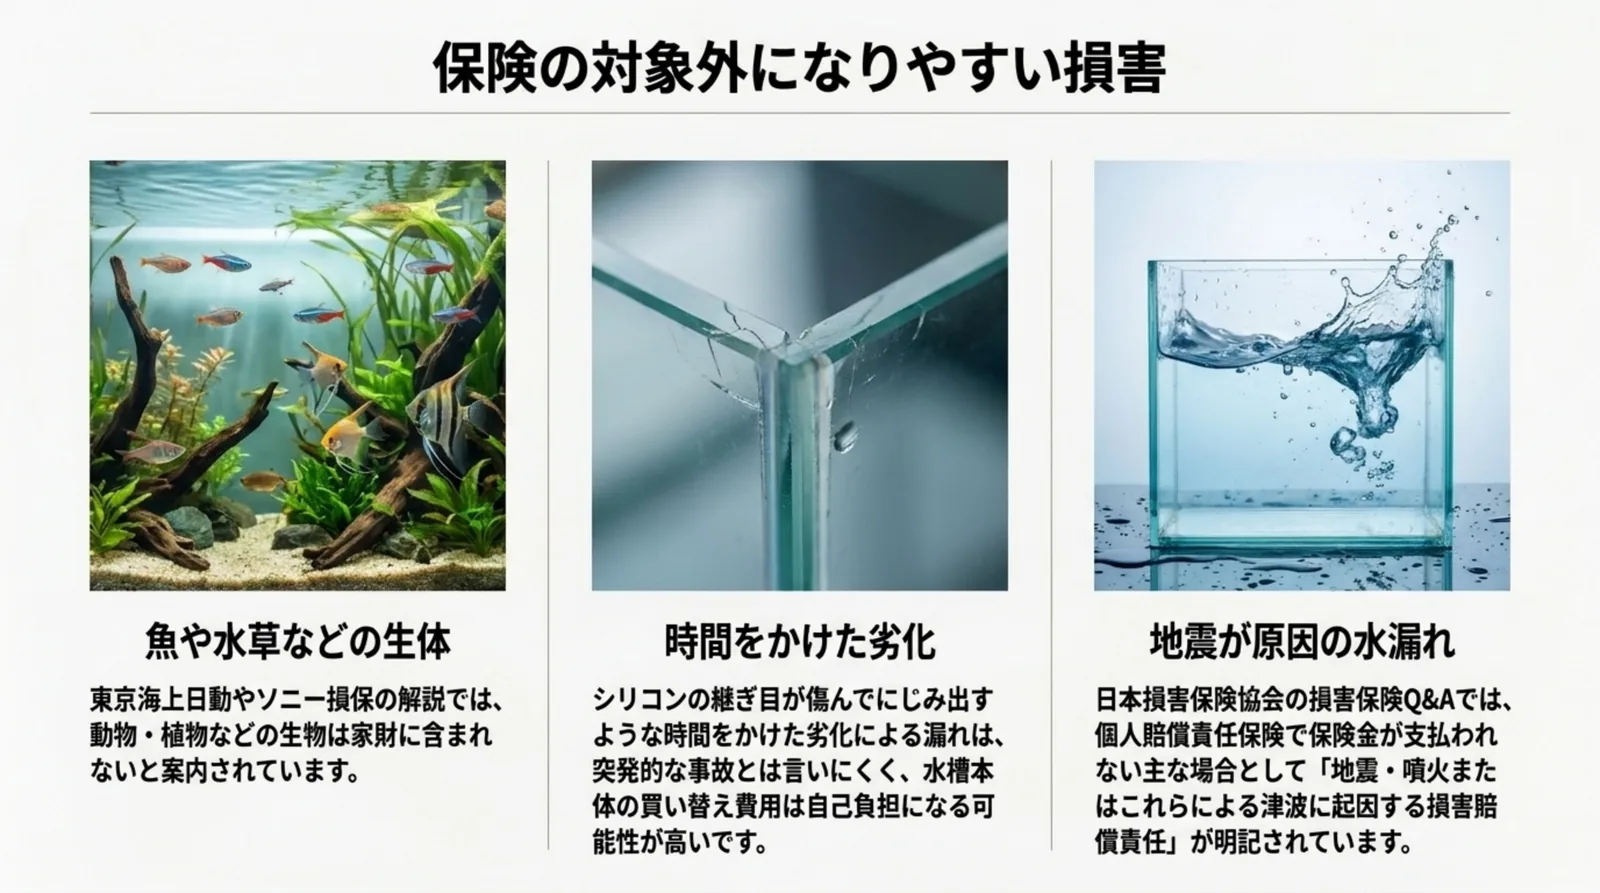
まず魚や水草です。東京海上日動の家財補償の解説では、家財を保険の対象にしても含まれないものとして「動物、植物などの生物」が挙げられています。ソニー損保の解説でも、動植物は家財の対象外とされています。会社や商品によって細かな扱いの違いはありえますが、水漏れで魚が死んでしまった、水草がだめになった、という損害は、一般的な家財の補償では対象外になる、と考えておいたほうが現実的です。高価な魚を飼っている場合ほど、保険より先に「漏らさない」対策が大事になる理由がここにあります。
次に水槽本体です。水槽やフィルター、ヒーターなどの器具は家財に入りうるので、不測かつ突発的な事故で壊れた場合は破損・汚損の補償で扱われる余地があります。ただし、破損・汚損の補償が受け持つのは、あくまで不測かつ突発的な事故です。ソニー損保の解説でも、古くなった電化製品が劣化や消耗で壊れた場合は火災保険では補償されないと説明されています。
水槽の水漏れでよくあるのが、何年も使ううちにシリコンの継ぎ目が傷んでにじみ出すパターンです。このような時間をかけた劣化による漏れは、突発的な事故とは言いにくく、水槽本体の買い替え費用は自己負担になる可能性が高いと考えておいてください。一方で、日本損害保険協会のQ&Aが挙げる個人賠償責任保険の「支払われない主な場合」には劣化という項目はありません。その漏れで階下に損害を与えた場合の賠償は、劣化かどうかとは別に、過失による賠償責任として保険会社へ相談してみる価値があります。
魚や水草は家財の補償の対象外とされることが多く、シリコンの劣化による漏れは水槽本体の補償も受けにくい部分です。保険は「階下や部屋の損害」に備えるもの、生体と水槽は日々の点検で守るもの、と分けて考えるのが現実的です。
地震や故意が原因だと対象外になりやすい
水槽の水漏れで特に気をつけたいのが、地震が原因のケースです。日本損害保険協会の損害保険Q&Aでは、個人賠償責任保険で保険金が支払われない主な場合として「地震・噴火またはこれらによる津波に起因する損害賠償責任」が明記されています。地震で水槽が揺れて水がこぼれ、階下の天井を濡らしてしまった、という場面は、個人賠償責任保険では補償されない可能性が高いということです。
これは机上の話ではありません。日本損害保険協会のそんぽADRセンター(損害保険の苦情や紛争の解決を手伝う窓口)が公表した2011年度第3四半期の統計号には、東日本大震災で居室の大型水槽が破損し、階下の部屋に漏水した事故の紛争事例が載っています。申立人が個人賠償責任保険での補償を求めたところ、保険会社は地震に起因する損害は免責事由に当たるとして応じず、紛争解決手続に進みました。
この事例は最終的に和解で終わっていますが、その理由は、加入時に代理店の担当者が地震による漏水事故を補償するかどうかを正確に認識していなかった可能性が高く、申立人が補償の対象を誤解した可能性も十分にある、という契約時の説明の事情が考慮されたためです。なお、保険会社側は、そのような要望や説明があった事実はないと主張していました。同時に、申立人も地震による漏水事故で階下に発生した損害が補償内容に含まれないことは、保険会社から提供された資料から十分に知り得た、とも確認されています。あくまで契約時の説明をめぐる個別の事案の和解であって、地震による水槽の漏水を個人賠償責任保険が補償すると認めたものではない、と読むのが自然かなと思います。
自分の部屋の家財についても同じで、東京海上日動の解説では、火災保険の家財補償だけでは、地震・噴火またはこれらによる津波を原因とする損害は補償されず(地震火災費用保険金が支払われる場合を除く)、あわせて地震保険に加入しておくと安心だと案内しています。地震保険は火災保険とセットで入るもので、単独では入れません。ただし、地震保険に入っていれば水槽の漏水による損害がそのまま支払われる、ということではないので、対象になる損害の範囲は契約先で確かめてください。
地震のときに水槽の水がこぼれる量を減らす工夫は、水槽の地震対策で水がこぼれない仕組みと固定のコツで、水位の管理や固定の方法を詳しくまとめています。地震による漏水は保険で埋めにくいぶん、揺れたときにこぼさない準備が実質的な備えになります。
また、地震以外でも「故意」による損害は保険の対象外です。東京海上日動の解説記事では、故意に水をまくなどして漏水を発生させた場合は火災保険では補償されないとしています。日常の水換えや掃除の途中のうっかりは過失として扱われることが多いと考えられますが、どこまでが過失として扱われるかは個別の判断になるので、迷ったら保険会社に事実をそのまま伝えて相談してください。
水槽の水漏れに保険で備えるための確認と事故後の手順
ここまでで、水槽の水漏れに関わる保険がいくつかに分かれていることが見えてきたと思います。後半では、今入っている保険で何が守られているのかを確かめる方法と、実際に水漏れが起きたときの動き方を整理します。保険証券のどこを見ればよいか、水漏れに気づいた直後にやること、保険会社への連絡で残しておきたい写真や書類、そして保険に頼る前に漏水そのものを起こしにくくする設置と点検まで、順番に確かめていきましょう。事故が起きてから証券を探すより、何も起きていない今のうちに一度目を通しておくほうが、いざというときに落ち着いて動けますよ。家族の誰かが契約している保険も、この機会にまとめて見ておくのがおすすめです。
保険証券で確かめたい5つのポイント
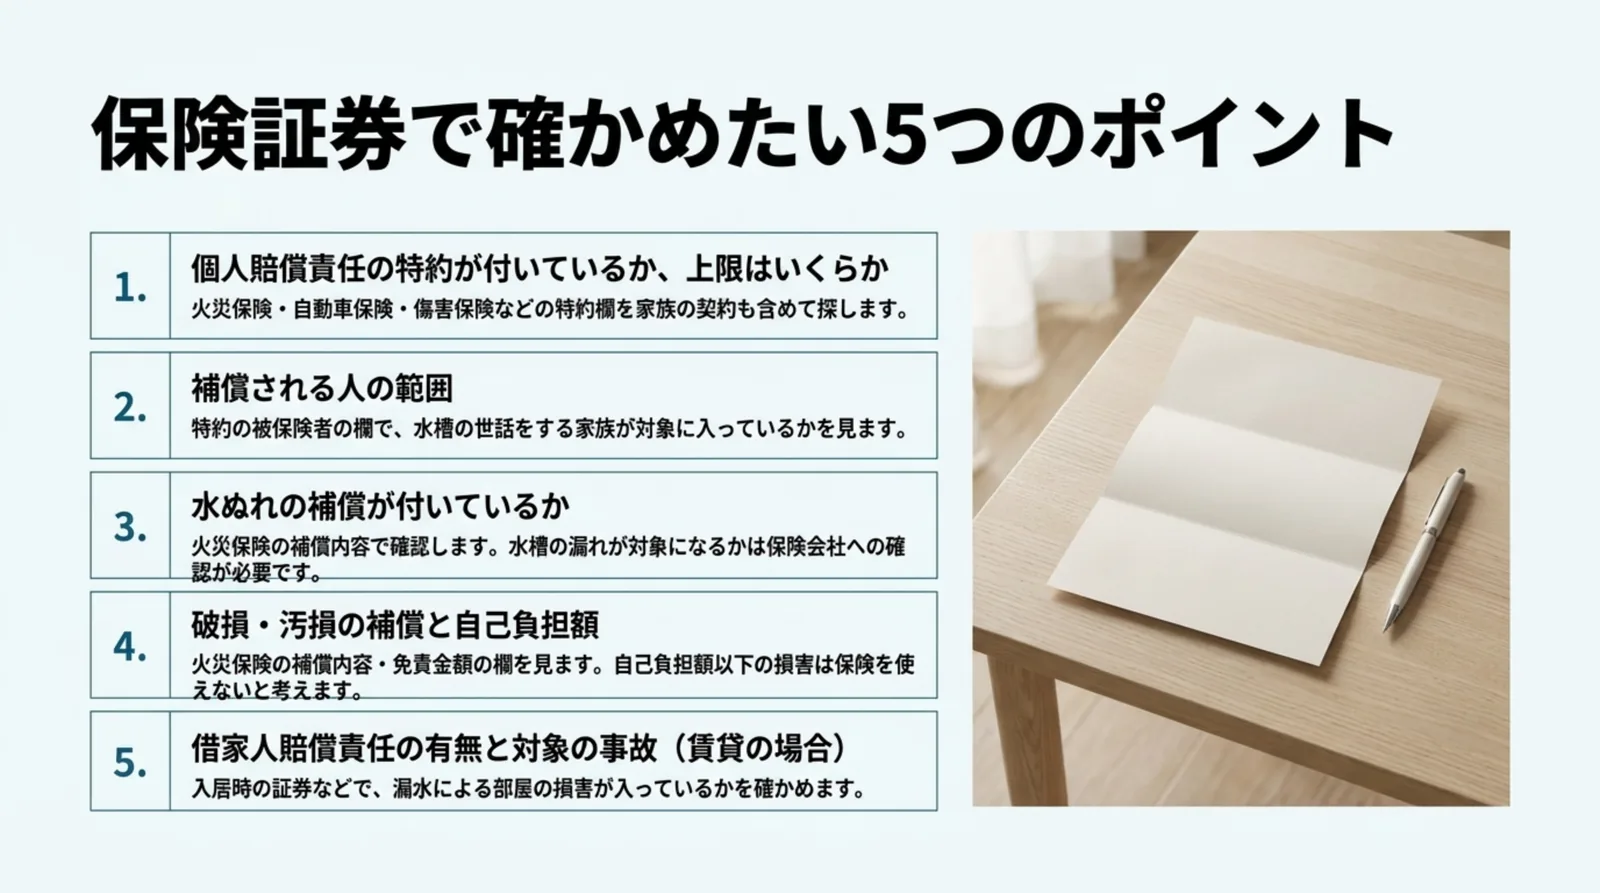
水槽を置いている家で、保険証券や契約内容のページを開いたら、次の5つを確かめておくと全体像がつかめます。
| 確かめること | 見る場所の目安 | 付いていないときの考え方 |
|---|---|---|
| 1.個人賠償責任の特約が付いているか、上限はいくらか | 火災保険・自動車保険・傷害保険などの特約欄 | 家族の契約も含めて探し、無ければ付けるかを検討する |
| 2.補償される人の範囲(本人・家族) | 特約の被保険者の欄 | 水槽の世話をする家族が対象に入っているかを見る |
| 3.水ぬれの補償が付いているか | 火災保険の補償内容(建物・家財) | 水槽の漏れが対象になるかは保険会社に確認する |
| 4.破損・汚損の補償と自己負担額 | 火災保険の補償内容・免責金額の欄 | 自己負担額以下の損害は保険を使えないと考える |
| 5.賃貸なら借家人賠償責任の有無と対象の事故 | 入居時の家財保険の証券・重要事項説明書 | 漏水による部屋の損害が入っているかを確かめる |
1つ目の個人賠償責任は、火災保険だけを見て「付いていない」と思い込まないのがコツです。日本損害保険協会の解説にあるとおり、火災保険のほか傷害保険や自動車保険の特約として付いていることが多いので、家族が入っている保険も含めて探してみてください。
逆に、いくつもの契約に同じ特約が付いていることもあります。ソニー損保は、個人賠償責任補償特約は1つの契約に付けると本人と家族の損害賠償責任を補償するので、家族が契約しているほかの保険に同様の補償が付いていると補償が重複すると注意しています。自転車保険などほかに損害賠償責任を補償する契約がある場合も重複の可能性がある、とされています。重複していても補償が増えるわけではないので、見直しのきっかけにしてもいいかもしれません。
2つ目の補償される人の範囲は、契約者本人だけなのか、同居の家族まで入るのかを見ます。3つ目と4つ目は、自分の部屋や家財の損害に備える部分です。5つ目は賃貸の方だけですが、入居時に指定された保険にそのまま入っていて中身を知らない、という方は多いので、ぜひ一度確かめてください。
証券を見ても分からない部分は、契約している保険会社や代理店に「マンションで水槽を置いている。水漏れで階下や自分の部屋に損害が出た場合、どの補償が対象になるか」と、水槽であることを伝えて聞くのが確実です。前の章の紛争事例のように、水槽からの漏水、地震のとき、という条件をはっきり伝えて確認しておくと、あとで食い違いが起きにくくなります。
水漏れに気づいたら最初にやること
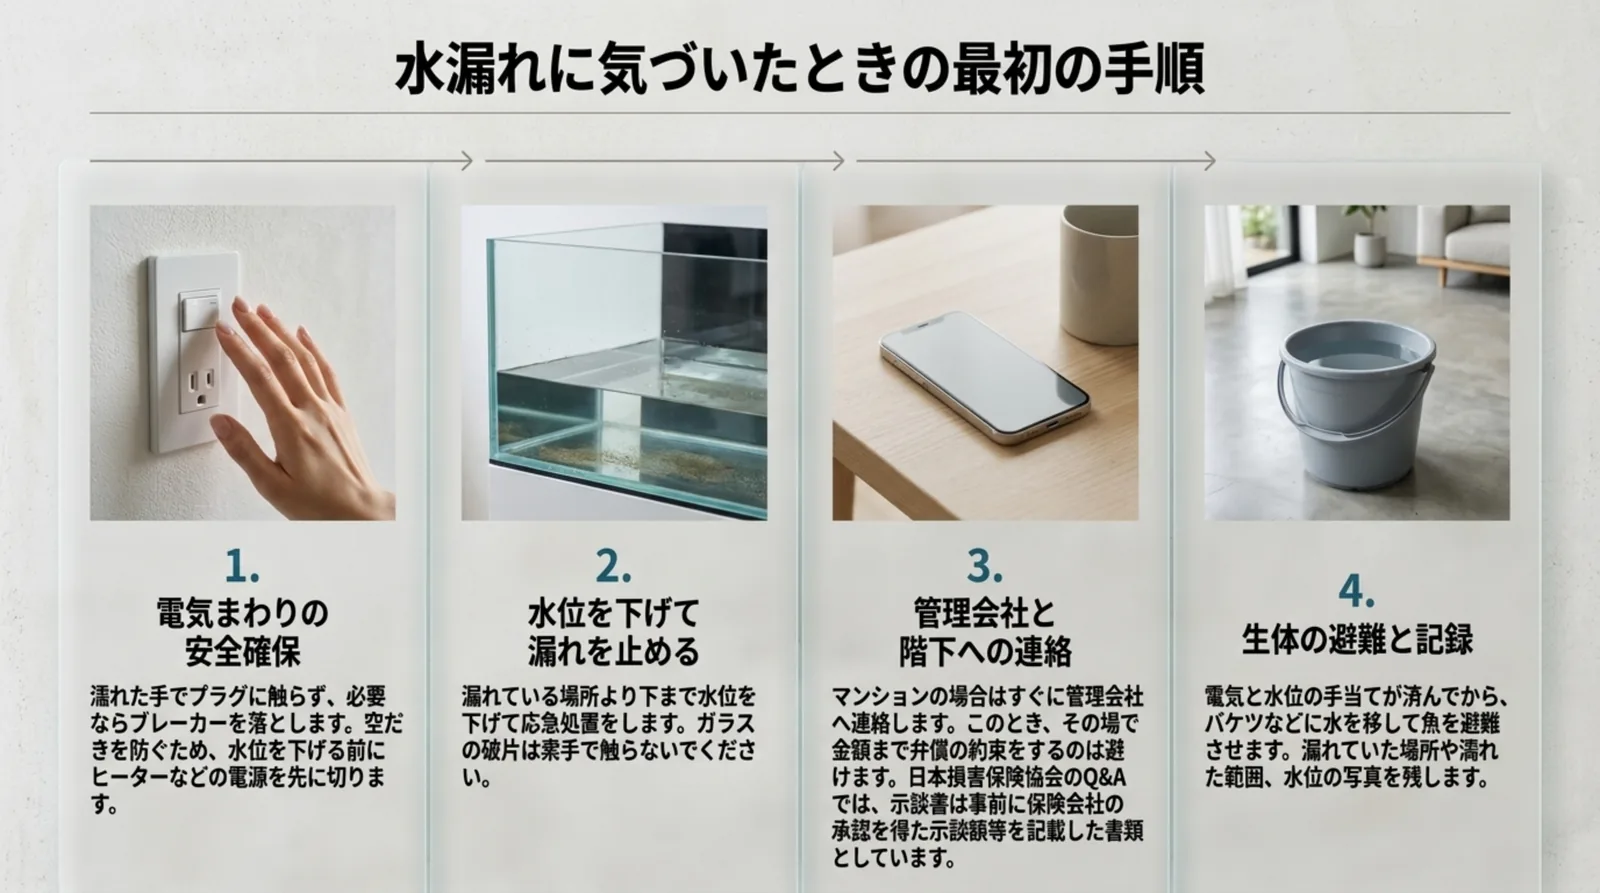
実際に水槽から水が漏れていると気づいたら、保険のことを考えるのは後回しで大丈夫です。最初にやるのは、被害を広げないための手当てです。
水槽のまわりにはヒーターやフィルター、照明の電源が集まっているので、まず電気まわりの安全を確かめます。濡れた手でプラグに触らない、コンセントや電源タップが水をかぶっているならブレーカーを落としてから作業する、が基本です。分電盤に触るときも、手を乾かし、濡れた床の上に立ったまま操作しないようにしてください。水位を下げる前には、ヒーターなど水槽の電気製品の電源を先に切っておきます。水位が下がってヒーターが水面から出たまま通電すると、空だきの危険があるからです。そのうえで、漏れている場所より下まで水位を下げれば、漏れはひとまず止まるか弱まります。ガラスが割れている場合は、破片でけがをしないよう素手で触らないでください。
水道の漏水についての解説ですが、東京海上日動の解説記事でも、漏水トラブルが起きたら水を止めることを最優先にし、こぼれた水を拭き取り、必要に応じて家具や家電を移動させるなどの応急処置をするよう案内しています。マンションの場合は、階下の住居に被害が及んでいないかも確認するとしています。水槽の場合も、電気の安全を確かめたあとは同じ考え方で動けば大丈夫です。
保険で備えるのと同じくらい大切なのが、そもそも水を漏らさない工夫と、漏れに早く気づく仕組みです。原因別の予防と設置前の確認は、集合住宅で漏らさない・広げないための備えで紹介しています。
階下とのやり取りは早めに、事実をそのまま
床に水が広がった場合は、下の階に水が回っていないかが一番の心配です。同じ解説記事では、マンションの場合はすぐに管理会社に連絡して専門業者を呼んでもらう流れが示されています。階下の住人に知らせるときは、いつ、どこから、どれくらいの水が漏れたかを、分かる範囲でそのまま伝えるのがよいかなと思います。
このとき、その場で「全部弁償します」と金額まで約束してしまうのは避けたほうが無難です。日本損害保険協会のQ&Aでは、保険金の請求に使う示談書について、事前に保険会社の承認を得た示談額等を記載した書類としています。誠実に謝ることと、賠償の金額を決めることは分けて考え、金額の話は保険会社に相談してから進めるのが安全です。保険会社の承認を得ずに約束した金額は、支払いの対象にならなかったり減ったりすることがあると考えられるので、詳しくは約款や保険会社で確かめてください。
生体の避難は、電気と水位の手当てが済んでからで十分です。バケツや衣装ケースに水槽の水を移して魚を入れ、エアレーションができればひとまず落ち着けます。水槽を空にするかどうかは、漏れの場所と量を見てから決めましょう。
保険会社への連絡と写真・見積もりの残し方
応急の手当てが済んだら、契約している保険会社か代理店に連絡します。東京海上日動の解説記事では、止水の対応をしたら契約している保険会社に水漏れ被害に遭ったことをすみやかに連絡し、保険会社の指示に従って必要な書類を準備するよう案内しています。そのうえで、複数の修理業者に修理費用の見積もりを依頼し、内容を確かめる流れが示されています。
個人賠償責任保険で階下への賠償を請求する場合に必要な書類は、日本損害保険協会のQ&Aに例が挙がっています。軽い物損事故なら、保険会社または代理店に連絡したうえで、保険金請求書、被害物件の写真、修理費の請求書(または見積書)、加害者と被害者が併記した示談書(事前に保険会社の承認を得た示談額などを記載したもの)を出すのが一般的な流れとされています。
水槽の場合に特に残しておきたいのは、次のような記録です。
- 水が漏れていた場所(継ぎ目・フィルターのホース・あふれなど)が分かる写真
- 床や水槽台、家電の濡れた範囲の写真(拭き取る前に撮る)
- 階下の天井や壁のシミの写真(了承を得て撮るか、階下の方に撮ってもらう)
- 水槽のサイズ、使っていた年数、購入時期が分かるもの
- いつ気づき、何をしたかの時刻つきのメモ
漏れた水の量は、水槽のサイズからおおよそ見当がつけられます。たとえば60cm規格水槽(60×30×36cm)は計算上の容積が約64.8リットルで、実用的な水位まで入れた水量は約57リットルが目安です。詳しくは60センチ水槽の水量と寸法別の早見表にまとめています。漏れる前の水位と、気づいたときの水位を写真やメモで残しておけば、どれくらいの水が出たのかを説明する材料になります。
個人賠償責任保険には、保険会社が相手方との交渉を行う示談交渉サービスが付いている商品もあります。ソニー損保の個人賠償責任補償特約では、ソニー損保が解決に向け相手方との交渉を行うと案内されています。ただ、日本損害保険協会のQ&Aでは、このサービスを付けているかどうかは保険会社によって異なるので確認が必要としています。階下との話し合いを自分で進めるのか、保険会社に任せられるのかは、連絡したときに聞いておくと安心です。
保険より先に水漏れを起こさない設置と点検
ここまで見てきたとおり、水槽の水漏れは保険で埋められる部分と埋められない部分があります。魚や水草、劣化した水槽本体、地震による漏水は、保険では戻ってこない可能性が高い部分です。だからこそ、保険は最後の受け皿と考えて、漏らさない工夫を先に積み重ねるのが現実的かなと思います。
まず設置場所です。水槽は60cm規格でも、ガラスや底床、機材まで含めると総重量が80kg前後になります。床の強さや、水がこぼれたときにどこへ流れるか、コンセントの位置との関係まで含めて置き場所を決めておくと、漏れたときの被害も小さくできます。置き場所の考え方は水槽の置き場所の決め方と避けるべき条件で詳しく整理しています。
次に日々の点検です。シリコンの継ぎ目のにじみ、外部フィルターのホースの接続部、水槽台の天板の湿り気は、毎日の餌やりのついでに目で見るだけでも早く気づけます。水位が普段より早く下がっていないか、水槽台の中が湿っていないかも合わせて見てください。劣化で傷んだ水槽本体は保険の対象になりにくいので、継ぎ目の異変に早く気づいて水位を下げ、補修か買い替えを判断するのが、そのまま損害を小さくする方法になります。
留守中や夜間の漏れに早く気づきたいなら、水槽台の下の床に水漏れセンサーを置いておく方法もあります。床に水が触れると知らせてくれるタイプで、検知の仕組みや通知の方法(本体の音か、スマートフォンへの通知か、ハブなどの機器が要るか)は製品ごとに違うので、商品ページや説明書で確かめてから選んでください。価格や在庫は購入前に各ショップで確認してくださいね。
水槽台の下に縁のある受け皿やトレーを敷いておくと、にじみ出た程度の水なら床へ広がる前に受け止めやすくなります。ただし、水槽の水を全部受け止められる容量はまずないので、受け皿は小さな漏れに早く気づくための道具と考えてください。水槽台の外寸に合うサイズかどうかは、購入前に寸法で確かめるのがおすすめです。
水換えのときは、ホースの先を手で押さえておく、バケツの水量を目で見ながら作業する、作業中はその場を離れない、といった基本も大事です。水換え中のあふれは、自分の不注意による事故として個人賠償責任保険の対象になりうる場面ですが、それでも階下の方に迷惑をかけることに変わりはありません。
賃貸の場合は、そもそも水槽を置いてよいか、どの大きさまでなら問題ないかを、契約書や管理規約、管理会社に確かめておくことも大切です。設置の条件が決まっている物件で無断で大きな水槽を置いていると、保険とは別に、大家さんとの関係で困ることになりかねません。
水槽の水漏れと保険についてよくある質問
上の階の水槽から水が漏れて、自分の部屋が濡れたときはどうなりますか?
この場合は、あなたが被害を受けた側です。上の階の方に過失があれば、上の階の方の個人賠償責任保険から賠償を受けられる可能性があります。また、あなた自身の火災保険の水ぬれの補償は、各社の説明で被保険者以外の人が占有する戸室で生じた事故による漏水も対象としていて、三井住友海上の案内でも他人の戸室からの漏水で天井や床が水びたしになった例が支払事例に挙がっています。どちらで受けるかや二重に受け取れるかは契約内容によって違うので、まず管理会社と自分の保険会社に連絡して相談してください。
一人暮らしの学生で、親の保険に個人賠償責任の特約が付いています。対象になりますか?
日本損害保険協会の解説では、個人賠償責任保険の被保険者は「生計を共にする同居の親族」が基本で、生計を共にする別居の未婚の子も含まれるとされています。親から仕送りを受けている未婚の学生も補償の対象になる、という説明もあります。ただし、補償される人の範囲の決め方は商品によって違うので、親の保険の証券か保険会社で確かめてください。
水槽を置くために、新しく保険に入り直したほうがいいですか?
新しく入る前に、今ある契約を確かめるのが先です。個人賠償責任の特約は火災保険や自動車保険、傷害保険などに付いていることが多く、家族の契約に付いていれば対象になる場合もあります。すでに付いているのに別の保険でも付けると補償が重複してしまうので、家族の保険も含めて一覧にしてから、足りない補償だけを足すかどうか考えるのがおすすめです。保険の選び方の最終的な判断は、保険会社や代理店などの専門家にご相談ください。
水槽の水漏れと保険の備え方のまとめ
水槽の水漏れで使える保険は、誰の、何が濡れたかで分かれます。ひとつの保険で全部がカバーされるわけではないので、受け持ちごとに確かめておくことが大切です。
- 階下の部屋や家財への損害は、個人賠償責任保険(火災保険などの特約が多い)の受け持ち
- 自分の部屋の床や家財は火災保険で見るが、水槽の漏れが水ぬれに当たるかは契約しだいで、破損・汚損で相談することもある
- 賃貸で借りている部屋は借家人賠償責任、階下の住人は個人賠償責任と、2つが別に必要(漏水が対象かは商品しだい)
- 魚・水草は家財の対象外とされることが多く、劣化した水槽本体の買い替えや地震による漏水も補償されにくい
- 保険証券の5つのポイントを今のうちに確かめ、漏らさない設置と点検を先に積み重ねる
保険は、起きてしまった損害を受け止める最後の受け皿です。とくに地震による漏水や生き物の損害は保険で戻ってこない可能性が高いので、水位の管理や継ぎ目の点検といった日々の手当てが、結局はいちばんの備えになります。この記事で紹介した補償の内容や金額は、各社の公開資料に基づく一般的な目安で、実際の補償は保険会社や商品、加入した時期によって変わります。正確な情報は契約先の保険会社の公式サイトや約款をご確認ください。補償の対象になるかの最終的な判断は、保険会社や代理店などの専門家にご相談ください。

COMMENTS
この記事へのご質問・コメント